Los presupuestos públicos son una de las piezas centrales del Derecho financiero y de la organización administrativa. En oposiciones administrativas aparecen porque conectan Constitución, gasto público, ingresos, control parlamentario, ejecución administrativa y rendición de cuentas. Entender el presupuesto no consiste solo en memorizar cifras: hay que saber qué es, qué estructura tiene y cómo funciona el ciclo presupuestario.
La referencia constitucional básica está en el artículo 134 CE, que regula los Presupuestos Generales del Estado. El marco legal ordinario se encuentra en la Ley 47/2003, General Presupuestaria, que define los principios, derechos y obligaciones de la Hacienda Pública estatal, el contenido de los presupuestos, su elaboración, gestión, control y contabilidad.
Cita literal clave
Art. 134.2 CE · lo que se pregunta tal cual
Cinco palabras con rango constitucional
Constitución Española · Art. 134.2
"Los Presupuestos Generales del Estado tendrán carácter anual […]"
- Anual: un presupuesto por ejercicio. Si el 1 de enero no hay ley nueva, se prorrogan los del año anterior (art. 134.4).
- El 134.2 sigue: los PGE «incluirán la totalidad de los gastos e ingresos del sector público estatal», la universalidad.
- Y en ellos «se consignará el importe de los beneficios fiscales que afecten a los tributos del Estado».
Fuente: Constitución Española, art. 134.2.
Qué es un presupuesto público
Un presupuesto público es la previsión ordenada de los ingresos y gastos de una Administración para un periodo determinado, normalmente un año. No es solo un documento contable: es una norma o acto de planificación que autoriza gastos, estima ingresos y refleja prioridades públicas.
En términos sencillos:
- Los ingresos muestran de dónde espera obtener recursos la Administración.
- Los gastos muestran en qué puede emplearlos.
- La aprobación presupuestaria autoriza jurídicamente el gasto.
- La ejecución convierte esa autorización en actuaciones concretas.
- El control verifica legalidad, eficiencia y correcta rendición de cuentas.
En el caso del Estado, el presupuesto se articula mediante los Presupuestos Generales del Estado (PGE), aprobados por ley.
Presupuestos Generales del Estado
El artículo 134 CE atribuye al Gobierno la elaboración de los Presupuestos Generales del Estado y a las Cortes Generales su examen, enmienda y aprobación.
Los PGE tienen carácter anual e incluyen la totalidad de los gastos e ingresos del sector público estatal. También consignan el importe de los beneficios fiscales que afectan a los tributos del Estado.
| Elemento | Regla constitucional |
|---|---|
| Elaboración | Corresponde al Gobierno |
| Examen, enmienda y aprobación | Corresponde a las Cortes Generales |
| Periodicidad | Anual |
| Contenido | Totalidad de gastos e ingresos del sector público estatal |
| Beneficios fiscales | Deben consignarse los que afecten a tributos del Estado |
| Presentación | Al menos tres meses antes de que expiren los del año anterior |
Si la Ley de Presupuestos no se aprueba antes del primer día del ejercicio económico, se consideran automáticamente prorrogados los presupuestos del ejercicio anterior hasta la aprobación de los nuevos.
Principios presupuestarios básicos
Los principios presupuestarios son reglas que ordenan cómo debe prepararse, aprobarse y ejecutar el presupuesto. Algunos tienen formulación constitucional, otros se desarrollan en la Ley General Presupuestaria y en la práctica financiera.
Principios presupuestarios · cada fila, su objeto
Siete principios, siete objetos
 1234567
| Principio | Idea para test |
|---|---|
| Anualidad | El presupuesto se refiere a un ejercicio anual |
| Unidad | El presupuesto debe presentarse como un conjunto coherente |
| Universalidad | Incluye la totalidad de ingresos y gastos |
| Especialidad | Los créditos se destinan a finalidades concretas |
| Equilibrio y estabilidad | La actividad presupuestaria debe atender a estabilidad presupuestaria y sostenibilidad financiera |
| Publicidad | Los presupuestos se aprueban y publican oficialmente |
| Control | La ejecución queda sometida a fiscalización y rendición de cuentas |
Para oposición, tres principios suelen ser especialmente rentables: anualidad, universalidad y especialidad. La anualidad responde al "cuándo"; la universalidad, al "qué debe incluir"; y la especialidad, al "para qué puede gastarse".
Estructura del presupuesto: ingresos y gastos
La estructura presupuestaria ordena la información para que sea comprensible y controlable. En los presupuestos públicos se distinguen, como mínimo, ingresos y gastos.
Presupuesto de ingresos
El presupuesto de ingresos recoge estimaciones. A diferencia del gasto, los ingresos no se autorizan en sentido estricto de la misma manera; se prevén.
Los ingresos suelen ordenarse por naturaleza económica:
| Tipo de ingreso | Ejemplos |
|---|---|
| Impuestos directos | IRPF, Impuesto sobre Sociedades |
| Impuestos indirectos | IVA, impuestos especiales |
| Tasas y precios públicos | Servicios administrativos o utilización de bienes |
| Transferencias corrientes | Recursos recibidos de otras entidades |
| Ingresos patrimoniales | Rendimientos de bienes públicos |
| Enajenación de inversiones | Venta de bienes o activos |
| Operaciones financieras | Activos y pasivos financieros |
En test, recuerda que los ingresos son previsiones y que su clasificación económica ayuda a saber de dónde proceden los recursos.
Presupuesto de gastos
El presupuesto de gastos tiene una función autorizadora: la Administración solo puede gastar dentro de los créditos aprobados, con las modificaciones presupuestarias que procedan.
El gasto se clasifica desde varias perspectivas:
| Clasificación | Pregunta que responde |
|---|---|
| Orgánica | ¿Quién gasta? |
| Por programas | ¿Para qué política o finalidad se gasta? |
| Económica | ¿En qué tipo de gasto se emplea? |
| Territorial | ¿Dónde se realiza o a qué territorio afecta? |
La clasificación económica de gastos distingue, por ejemplo, gastos de personal, gastos corrientes en bienes y servicios, gastos financieros, transferencias, inversiones reales, transferencias de capital y operaciones financieras.
Clasificación económica de los ingresos · nueve capítulos
Nueve capítulos en el presupuesto de ingresos: los impuestos en el 1 y el 2; las tasas y los precios públicos, en el 3
Operaciones corrientes
capítulos 1 a 5
- 1
Impuestos directos y cotizaciones sociales
- 2
Impuestos indirectos
- 3
Tasas, precios públicos y otros ingresos
- 4
Transferencias corrientes
- 5
Ingresos patrimoniales
De capital
capítulos 6 y 7
- 6
Enajenación de inversiones reales
- 7
Transferencias de capital
Financieras
capítulos 8 y 9
- 8
Activos financieros
- 9
Pasivos financieros
En el test
las tasas van al capítulo 3, no al 1 ni al 2: los capítulos 1 y 2 son de impuestos.
Clasificación del gasto · el mismo euro, cuatro etiquetas
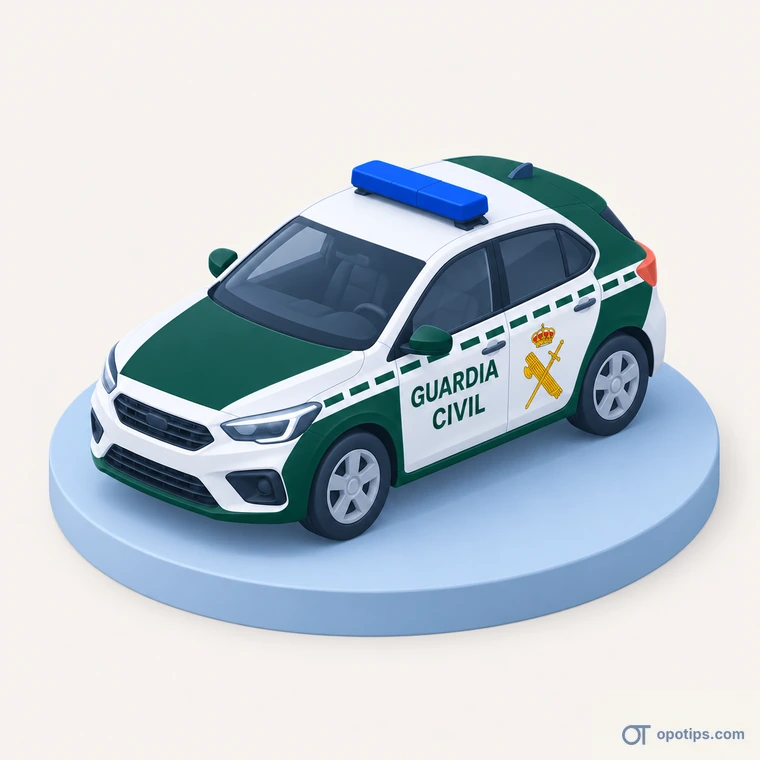
Un coche patrulla, cuatro preguntas
1Clasificación 1 de 4
Orgánica
¿Quién gasta? El órgano o centro gestor que tiene el crédito.
EjemploEl Ministerio del Interior, a través de la Dirección General de la Guardia Civil.
2Clasificación 2 de 4
Por programas
¿Para qué? La política o finalidad a la que sirve el gasto.
EjemploLa seguridad ciudadana.

3Clasificación 3 de 4
Económica
¿En qué tipo de gasto? Personal, bienes y servicios, transferencias, inversiones…
EjemploUna inversión real: el coche se compra para durar varios años, no se consume en el ejercicio.
4Clasificación 4 de 4
Territorial
¿Dónde? El territorio en el que se realiza o al que afecta.
EjemploAsturias, donde está el puesto que recibe el coche.
Créditos presupuestarios
El crédito presupuestario es la autorización máxima para gastar en una finalidad determinada. En lenguaje de oposición, el gasto público se articula mediante créditos que tienen límites cualitativos, cuantitativos y temporales.
| Límite | Qué significa |
|---|---|
| Cualitativo | El crédito se destina a una finalidad concreta |
| Cuantitativo | No puede superarse el importe autorizado salvo modificación válida |
| Temporal | Se vincula al ejercicio presupuestario correspondiente |
La especialidad presupuestaria se entiende mejor así: no basta con tener dinero público; hay que tener crédito adecuado, suficiente y aplicable a la finalidad concreta.
Los tres límites del crédito, en un caso
Ciclo presupuestario: esquema general
El ciclo presupuestario es el conjunto de fases por las que pasa el presupuesto desde su preparación hasta la rendición final de cuentas.
| Fase | Protagonista principal | Qué ocurre |
|---|---|---|
| Elaboración | Gobierno y órganos presupuestarios | Preparación del proyecto |
| Aprobación | Cortes Generales | Debate, enmienda y aprobación por ley |
| Ejecución | Administración | Gestión de ingresos y gastos |
| Control | Intervención, Tribunal de Cuentas y Parlamento | Fiscalización interna y externa |
| Liquidación y cuenta | Administración y órganos de control | Cierre del ejercicio y rendición de cuentas |
Este esquema es útil para no mezclar funciones: el Gobierno elabora, las Cortes aprueban, la Administración ejecuta y los órganos de control fiscalizan.
Art. 134 CE · un poder en cada fase
Elaboración del presupuesto
La elaboración corresponde al Gobierno. En la práctica intervienen los ministerios, centros gestores y el Ministerio competente en Hacienda, que coordina criterios, límites y documentación.
El proyecto debe remitirse al Congreso al menos tres meses antes de que expiren los presupuestos del año anterior. Esta regla constitucional busca que las Cortes tengan tiempo para examinar y aprobar el presupuesto antes del inicio del ejercicio.
Durante la elaboración se fijan previsiones de ingresos, prioridades de gasto, objetivos de estabilidad, límites financieros y programas de actuación. Es una fase técnica y política: técnica porque exige cálculo y clasificación; política porque traduce prioridades públicas.
Aprobación parlamentaria
Los Presupuestos Generales del Estado se aprueban mediante ley. Las Cortes Generales examinan, enmiendan y aprueban el proyecto presentado por el Gobierno.
El artículo 134 CE contiene una regla importante sobre enmiendas y proposiciones que supongan aumento de créditos o disminución de ingresos: requieren conformidad del Gobierno para su tramitación.
La finalidad es proteger la coherencia financiera del presupuesto.
Si el presupuesto no se aprueba a tiempo, se produce la prórroga automática de los presupuestos anteriores hasta la aprobación de los nuevos.
Art. 134.4 CE · la prórroga automática
Ejecución presupuestaria
La ejecución es la fase en la que la Administración gestiona los créditos aprobados. En materia de gasto, el procedimiento suele explicarse con fases clásicas:
| Fase del gasto | Idea |
|---|---|
| Autorización | Se aprueba la realización de un gasto |
| Compromiso | Se vincula crédito a una obligación concreta frente a tercero |
| Reconocimiento de la obligación | Se acredita que procede pagar |
| Ordenación del pago | Se ordena materialmente el pago |
| Pago | Salida efectiva de fondos |
No todos los procedimientos se ven con este detalle en todas las oposiciones, pero el esquema ayuda a entender cómo se transforma un crédito presupuestario en un pago real.
En ingresos, la ejecución implica reconocer derechos, gestionar su recaudación y contabilizar los recursos obtenidos.
Las cinco fases del gasto, en un caso
La «autorización» del texto es la fase A: la aprobación del gasto del art. 73 LGP. Después, compromiso (D), reconocimiento de la obligación (O), ordenación del pago (P) y pago material.
Modificaciones presupuestarias
Durante el ejercicio pueden surgir necesidades no previstas o créditos insuficientes. La Ley General Presupuestaria regula modificaciones presupuestarias para adaptar el presupuesto sin romper sus garantías.
Entre las figuras habituales están:
- Créditos extraordinarios.
- Suplementos de crédito.
- Ampliaciones de crédito.
- Transferencias de crédito.
- Generaciones de crédito.
- Incorporaciones de crédito.
La idea común es que el presupuesto no es completamente rígido, pero sus cambios deben seguir procedimientos y límites legales.
Modificaciones presupuestarias · Ley 47/2003
Cada crédito es un tarro: seis maneras de tocarlo
 123456
1Crédito extraordinario
Para un gasto que no tiene crédito: aparece un tarro nuevo.
Art. 55 LGP2Suplemento de crédito
El crédito existe pero no llega y no es ampliable: se rellena el tarro.
Art. 55 LGP3Ampliación de crédito
Créditos que la ley declara ampliables: el tarro estira hasta lo que haga falta.
Art. 54 LGP4Transferencia de crédito
Se pasa crédito de un tarro a otro: el total no cambia.
Art. 52 LGP5Generación de crédito
Ingresos que no estaban previstos generan crédito nuevo.
Art. 53 LGP6Incorporación de crédito
Remanentes del ejercicio anterior que pasan al siguiente.
Art. 58 LGP
Control presupuestario
El control comprueba si la actividad económico-financiera se ajusta a la legalidad, a los principios de buena gestión y a los objetivos aprobados.
Hay varios niveles:
| Tipo de control | Quién lo ejerce | Qué revisa |
|---|---|---|
| Interno | Intervención General de la Administración del Estado | Legalidad, fiscalización y control financiero |
| Externo | Tribunal de Cuentas | Fiscalización de cuentas y gestión económica pública |
| Parlamentario | Cortes Generales | Responsabilidad política y aprobación/control presupuestario |
| Contable | Contabilidad pública | Registro, seguimiento y rendición de información |
Para test, diferencia control interno y externo. La Intervención actúa dentro del sector público; el Tribunal de Cuentas es el supremo órgano fiscalizador de las cuentas y de la gestión económica del Estado y del sector público.
IGAE, Tribunal de Cuentas y Cortes · el viaje de la Cuenta General
Liquidación y Cuenta General
La liquidación presupuestaria muestra el resultado de la ejecución: créditos definitivos, obligaciones reconocidas, pagos, derechos reconocidos e ingresos realizados. Permite saber qué se ha ejecutado realmente frente a lo aprobado.
La Cuenta General del Estado integra la información económico-financiera y patrimonial del sector público estatal. Se forma, se remite al Tribunal de Cuentas y sirve para la fiscalización y rendición de cuentas.
Esta fase cierra el ciclo: después de elaborar, aprobar y ejecutar, toca justificar qué se hizo con los recursos públicos.
Para test
- Art. 134 CE: el Gobierno elabora los PGE y las Cortes los examinan, enmiendan y aprueban.
- Los PGE son anuales e incluyen totalidad de gastos e ingresos del sector público estatal.
- Deben consignar beneficios fiscales que afecten a tributos del Estado.
- El proyecto debe presentarse al menos tres meses antes de expirar los presupuestos anteriores.
- Si no se aprueban a tiempo, se prorrogan automáticamente los presupuestos anteriores.
- Ingresos = previsión; gastos = autorización mediante créditos.
- Clasificación de gastos: orgánica, por programas, económica y territorial.
- Ciclo presupuestario: elaboración, aprobación, ejecución, control, liquidación.
- Control interno: Intervención; control externo: Tribunal de Cuentas.
Errores frecuentes
Cómo lo preguntan en el test
Los siete errores, en la hoja de examen
Hoja de examenPresupuestos · art. 134 CE y LGP
- Confundir presupuesto con simple contabilidad. El presupuesto autoriza gasto y expresa prioridades públicas.
- Olvidar quién hace qué. Gobierno elabora; Cortes aprueban; Administración ejecuta; órganos de control fiscalizan.
- Pensar que ingresos y gastos tienen la misma naturaleza jurídica. Los ingresos son estimaciones; los gastos se autorizan mediante créditos.
- Confundir prórroga presupuestaria con aprobación de un nuevo presupuesto. La prórroga mantiene el anterior hasta que se apruebe uno nuevo.
- Mezclar clasificación orgánica y económica. Orgánica responde a quién gasta; económica, a qué tipo de gasto es.
- Olvidar los beneficios fiscales. El artículo 134 CE exige consignar su importe cuando afecten a tributos del Estado.
- Reducir el ciclo a elaboración y aprobación. La ejecución, control y liquidación son fases igual de importantes.