El patrimonio de las Administraciones Públicas es el conjunto de bienes y derechos que pertenecen a una Administración y que sirven, directa o indirectamente, para cumplir fines públicos. Es un tema transversal en oposiciones administrativas, hacienda, intervención, administración local, gestión autonómica, universidades y organismos públicos, porque conecta con inventario, dominio público, bienes patrimoniales, cesiones, enajenaciones y control.
La norma central es la Ley 33/2003, del Patrimonio de las Administraciones Públicas (LPAP), desarrollada por el Real Decreto 1373/2009. Para el ámbito local, la Ley 7/1985, Reguladora de las Bases del Régimen Local (LRBRL) aporta reglas básicas sobre bienes de las entidades locales, bienes comunales, alteración de calificación jurídica y prerrogativas.
Para estudiar este bloque, conviene separar tres ideas: qué integra el patrimonio público, qué diferencia hay entre bienes de dominio público y bienes patrimoniales, y qué técnicas usa la Administración para adquirir, proteger, usar, explotar o transmitir esos bienes.
Cita literal clave
Art. 3.1 LPAP · lo que se pregunta tal cual
La definición, palabra por palabra
Ley 33/2003 (LPAP) · Art. 3.1
"El patrimonio de las Administraciones públicas está constituido por el conjunto de sus bienes y derechos […]"
- Conjunto: entran todos, los de dominio público y los patrimoniales. Patrimonio no es sinónimo de dominio público.
- Bienes y derechos: no solo cosas. También arrendamientos, acciones, participaciones o propiedad incorporal.
- La frase sigue en la ley: «cualquiera que sea su naturaleza y el título de su adquisición». El dinero y los créditos de la hacienda quedan fuera (art. 3.2): eso es tesorería.
Fuente: Ley 33/2003, art. 3.1.
Qué es el patrimonio público
El patrimonio público no equivale solo a edificios administrativos. Incluye inmuebles, muebles, derechos reales, derechos de arrendamiento, valores, participaciones, derechos de propiedad incorporal y otros derechos con contenido económico. Quedan excluidos el dinero, los valores, los créditos y demás recursos financieros de la hacienda pública y, en las entidades indicadas en el artículo 3.2 LPAP, los recursos de tesorería.
En el caso del Patrimonio del Estado, la LPAP distingue el patrimonio de la Administración General del Estado y el de sus organismos públicos. En comunidades autónomas y entidades locales se aplican sus normas propias, con la LPAP como referencia básica o supletoria según la materia.
Idea de examen: patrimonio público = bienes y derechos de titularidad administrativa, sometidos a reglas especiales de inventario, protección, destino y gestión.
Bienes y derechos · no solo edificios
Todo lo que cabe en el patrimonio de una Administración
 1234567
1La plaza y la calle
Inmuebles abiertos a todos.
Dominio público2La sede en uso
Inmueble donde se presta un servicio.
Dominio público3El edificio cerrado
Inmueble sin uso general ni servicio.
Patrimonial4El coche y la mesa
Bienes muebles.
Según su destino5Las acciones
Valores y participaciones en sociedades.
Patrimonial6La llave y el contrato
Derechos de arrendamiento.
Patrimonial7La bombilla y la patente
Derechos de propiedad incorporal.
Patrimonial
Patrimonio = dominio público + bienes patrimoniales · decide la afectación
Bienes de dominio público y bienes patrimoniales
La distinción más importante es entre bienes demaniales y bienes patrimoniales.
| Tipo de bien | Concepto | Régimen básico |
|---|---|---|
| Dominio público o demanial | Bien o derecho de titularidad pública afectado al uso general, al servicio público o declarado demanial por ley | Inalienable, inembargable e imprescriptible |
| Patrimonial o de dominio privado | Bien o derecho de titularidad pública que no tiene carácter demanial | Puede explotarse o enajenarse conforme a la ley |
| Comunal | Bien local cuyo aprovechamiento corresponde al común de los vecinos | Régimen especial dentro del ámbito local |
Ejemplos de dominio público pueden ser una carretera, una plaza, una playa, una sede administrativa afectada a un servicio o un bien que la ley declare demanial. Ejemplos de bienes patrimoniales pueden ser un inmueble no afectado a servicio público, acciones, derechos de arrendamiento o determinados derechos incorporales.
Si el bien está afectado al uso general o al servicio público, piensa en dominio público; si pertenece a la Administración pero no está afectado, piensa en patrimonial.
Arts. 3, 5 y 7 LPAP · demanial o patrimonial
Principios de los bienes demaniales
Los bienes y derechos de dominio público están protegidos por tres notas clásicas: inalienabilidad, inembargabilidad e imprescriptibilidad.
Inalienable · inembargable · imprescriptible
Tres «in» que blindan el dominio público, y el destino que los justifica
 1234
| Principio | Qué significa |
|---|---|
| Inalienabilidad | No pueden venderse mientras mantengan su carácter demanial |
| Inembargabilidad | No pueden ser embargados para responder de deudas |
| Imprescriptibilidad | No se adquieren por posesión prolongada de terceros |
| Adecuación al destino | Deben servir al uso general o servicio público al que están afectos |
Estas notas no son adornos teóricos. Determinan cómo se protege un camino público, una dependencia administrativa o un bien afectado a un servicio. Si la Administración quiere transmitir un bien demanial, primero debe perder esa condición mediante desafectación cuando proceda.
Principios de los bienes patrimoniales
Los bienes patrimoniales no están afectos al uso general ni a un servicio público. Por eso su régimen permite explotación, arrendamiento, cesión o enajenación en los términos legales. Aun así, no se gestionan como propiedad privada ordinaria.
La LPAP exige eficiencia, economía, eficacia, rentabilidad, publicidad, transparencia, concurrencia, objetividad, identificación, control y coordinación entre Administraciones. Estos principios son muy preguntables porque marcan la diferencia entre libertad patrimonial y gestión pública sometida a procedimiento.
Ejemplo: si una Administración arrienda un local patrimonial, debe respetar competencia, expediente, valoración, publicidad o concurrencia cuando correspondan. Si enajena un inmueble, debe acreditar que no es necesario para fines públicos y seguir el procedimiento previsto.
Afectación, desafectación, adscripción y mutación demanial
La gestión patrimonial se entiende mejor si dominas cuatro conceptos:
| Técnica | Efecto principal |
|---|---|
| Afectación | Vincula un bien o derecho a un uso general o servicio público |
| Desafectación | El bien deja de estar destinado al uso general o servicio público y puede pasar a patrimonial |
| Adscripción | Vincula un bien a un organismo o entidad para el cumplimiento de sus fines |
| Mutación demanial | Cambia el destino público del bien sin perder necesariamente su carácter demanial |
La afectación convierte el destino público en el dato central del régimen jurídico. La desafectación opera en sentido inverso: si el bien deja de servir al uso o servicio público, puede adquirir naturaleza patrimonial. La adscripción se usa para que un organismo público utilice un bien en sus competencias. La mutación demanial permite cambiar el destino público, por ejemplo de un servicio a otro.
Para test: afectación y desafectación miran al destino jurídico del bien; adscripción mira a la vinculación a un órgano u organismo.
Arts. 65 a 70 LPAP · el bien entra y sale
Inventario, inscripción y control
Una Administración no puede gestionar bien lo que no tiene identificado. Por eso el inventario es una pieza central del patrimonio público. La LPAP regula el Inventario General de Bienes y Derechos del Estado y exige actualización de hechos, actos y negocios que afecten a los bienes.
En el ámbito local, las entidades locales también deben conocer y proteger sus bienes. La práctica patrimonial exige inventario, depuración física y jurídica, inscripción registral cuando proceda, valoración, conservación documental y coordinación con contabilidad y presupuesto.
En examen, no reduzcas el inventario a una lista. Es un instrumento de control: permite saber qué bienes existen, qué naturaleza tienen, dónde están, a qué están destinados, quién los usa, qué cargas soportan y qué actuaciones pueden realizarse sobre ellos.
Inventario · caso práctico
Una ficha del inventario responde a siete preguntas
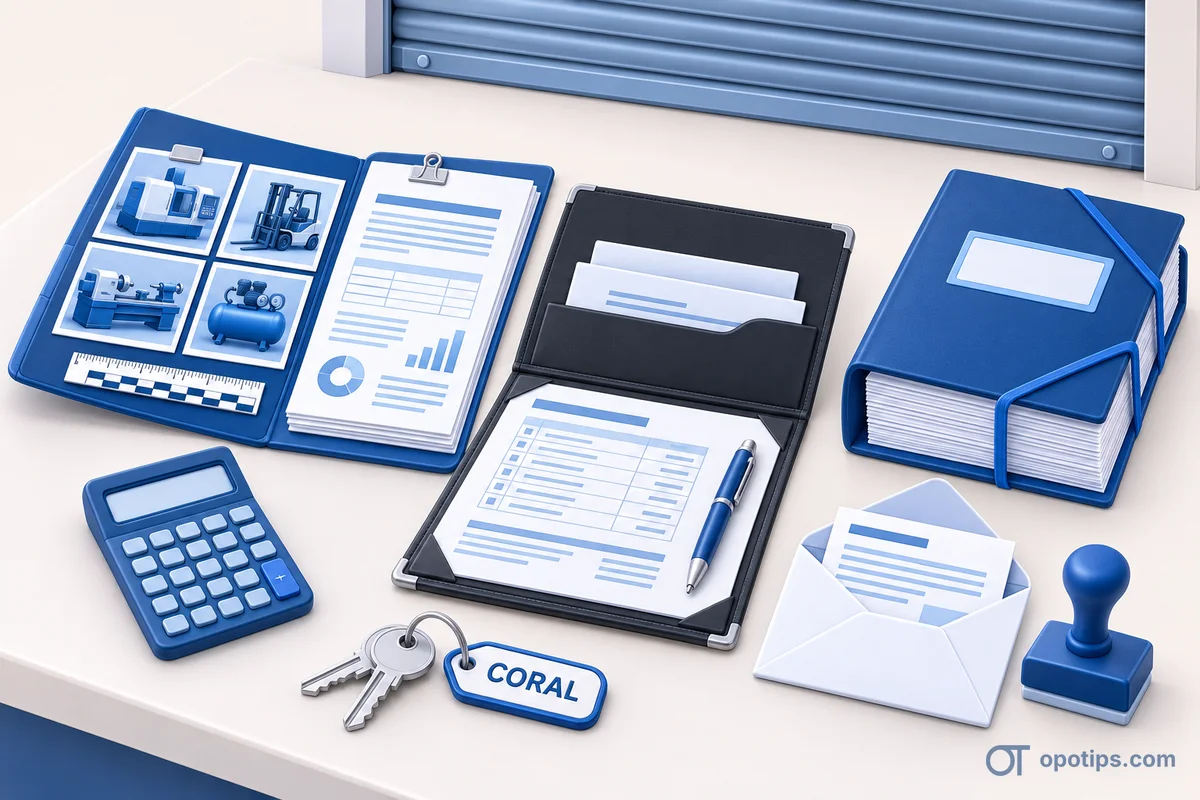
La práctica patrimonial
Inscripción registral, cuando proceda.
Inventario de bienes y derechosFicha de práctica
- ¿Qué bien es?
- Local en planta baja, calle Mayor 12
- ¿Qué naturaleza tiene?
- Patrimonial: no está afectado
- ¿Dónde está?
- Finca registral inscrita; plano y referencia catastral en el expediente
- ¿A qué está destinado?
- A ningún uso general ni servicio público
- ¿Quién lo usa?
- Una librería, en arrendamiento tras su expediente
- ¿Qué cargas soporta?
- Servidumbre de paso hacia el patio vecino
- ¿Qué se puede hacer con él?
- Arrendarlo o enajenarlo con expediente; si se afecta a un servicio, pasa a dominio público
Adquisición de bienes y derechos
Las Administraciones pueden adquirir bienes y derechos por distintos medios: atribución legal, compraventa, permuta, donación, herencia, adjudicación, expropiación, ocupación, prescripción cuando proceda, o incorporación derivada de procedimientos administrativos.
No todos los medios tienen la misma naturaleza. La expropiación se rige por su normativa específica. La adquisición onerosa exige expediente, competencia, valoración y control. Las adquisiciones gratuitas pueden requerir aceptar condiciones, comprobar cargas y asegurar que el bien sirve al interés público.
Para estudiar, pregunta siempre:
Adquirir bienes y derechos
Cinco preguntas ante cada adquisición
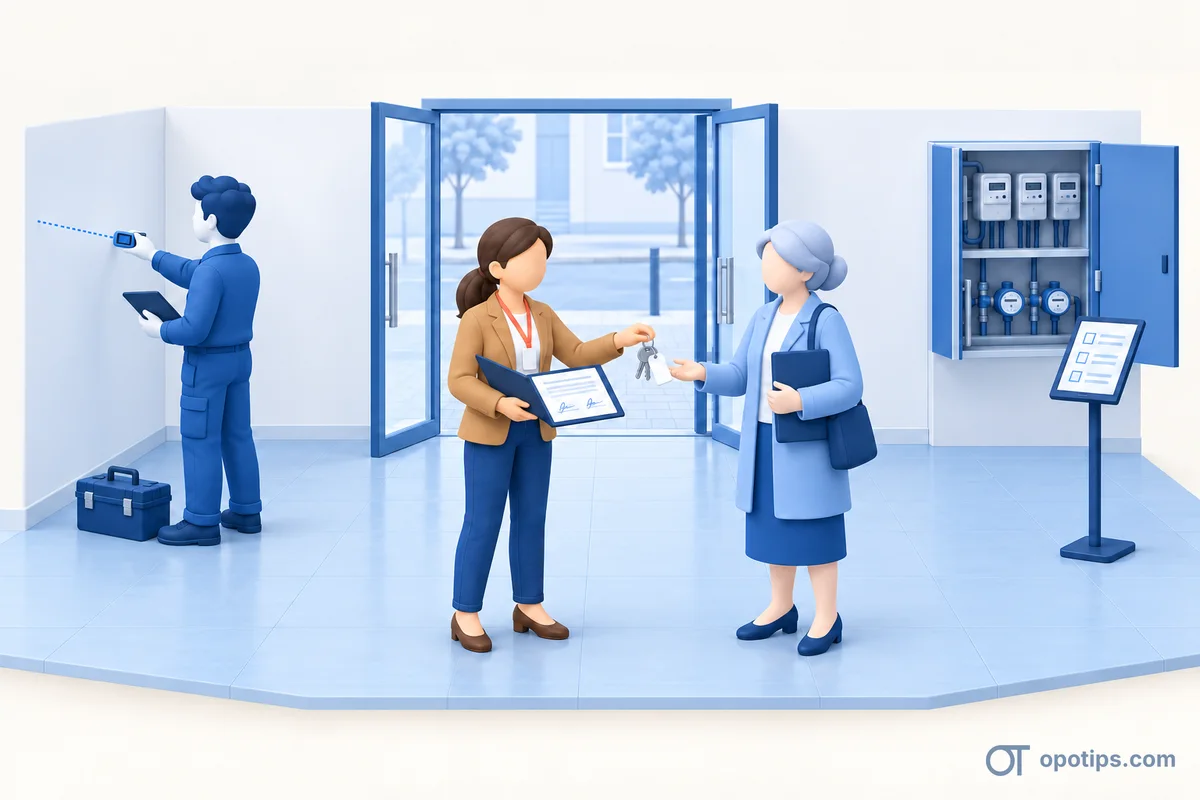
- Qué Administración adquiere.
- Qué órgano es competente.
- Qué naturaleza tendrá el bien tras la adquisición.
- Si queda afectado a un uso o servicio público.
- Cómo se inventaría e inscribe.
Diez medios para adquirir
La expropiación, en coral, se rige por su normativa específica.
Onerosa: expediente, competencia, valoración y control. Gratuita: aceptar condiciones, comprobar cargas y asegurar el interés público.
Uso, explotación y cesión
El uso de los bienes públicos depende de su naturaleza. En dominio público, el uso puede ser común general, común especial, privativo o vinculado a un servicio. Según el caso, puede requerir autorización, concesión u otro título habilitante.
En bienes patrimoniales, la Administración puede buscar rendimiento económico o utilidad pública mediante arrendamiento, cesión, adscripción, explotación o colaboración con otras entidades. Pero debe respetar procedimiento y principios de publicidad, transparencia, concurrencia y objetividad cuando procedan.
Ejemplo práctico: una plaza municipal abierta al tránsito es dominio público de uso general. Un local municipal no afectado a servicio puede ser patrimonial y arrendarse conforme al expediente. Un edificio adscrito a un organismo público queda vinculado a sus fines.
Art. 85 LPAP · cada uso, su título
Lo que el texto llama uso común especial, la LPAP lo llama uso que implica un aprovechamiento especial.
Enajenación y gravamen de bienes patrimoniales
La enajenación es la transmisión de un bien o derecho. En patrimonio público, la clave es que normalmente solo pueden enajenarse bienes patrimoniales, no bienes demaniales mientras mantengan esa condición.
Antes de vender, permutar o gravar un bien patrimonial, la Administración debe comprobar su situación física y jurídica, valorar el bien, justificar que no es necesario para uso general o servicio público, tramitar expediente y aplicar la forma de adjudicación que corresponda. La subasta y el concurso aparecen como formas típicas, sin perjuicio de supuestos de adjudicación directa previstos legalmente.
Para test: no basta con que la Administración sea propietaria; importa la calificación jurídica del bien y el procedimiento de disposición.
Arts. 30 y 131 a 137 LPAP · vender un patrimonial
| Demaniales y Patrimonio Nacional | Patrimoniales del Estado | |
|---|---|---|
| ¿Se pueden vender? | ✗ no: inalienables | ✓ sí, siguiendo el procedimiento legal |
| ¿Los adquiere un tercero por prescripción? | ✗ no: imprescriptibles | ✓ sí, conforme al Código Civil (art. 30.2) |
| ¿Se pueden embargar? | ✗ no: inembargables | con límites: inembargabilidad limitada (art. 30.3) |
Protección y defensa del patrimonio
Las Administraciones disponen de potestades para defender sus bienes. Entre las más relevantes están investigación, deslinde, recuperación posesoria, desahucio administrativo, inscripción registral, potestad sancionadora y adopción de medidas de conservación.
La recuperación posesoria es especialmente preguntable en el ámbito local: la LRBRL reconoce que las entidades locales pueden recuperar por sí mismas la posesión de sus bienes de dominio público en cualquier momento y la de sus bienes patrimoniales en el plazo previsto. El deslinde permite fijar límites cuando hay dudas sobre la extensión del bien.
Estas potestades muestran que el patrimonio público no se protege solo acudiendo a tribunales civiles. La Administración cuenta con prerrogativas administrativas, sometidas a procedimiento y control jurisdiccional.
Art. 41 LPAP · las cuatro prerrogativas
| Demaniales | Patrimoniales | Entidades públicas empresariales | |
|---|---|---|---|
| Investigar | ✓ sí | ✓ sí | solo para defender bienes demaniales |
| Deslindar | ✓ sus inmuebles | ✓ sus inmuebles | solo para defender bienes demaniales |
| Recuperar de oficio | ✓ sí | ✓ sí | solo para defender bienes demaniales |
| Desahuciar | ✓ solo inmuebles demaniales | ✗ no | solo para defender bienes demaniales |
A escala local, el art. 82 LRBRL permite recuperar por sí la posesión del dominio público en cualquier momento y la de los bienes patrimoniales en el plazo de un año.
Patrimonio local: especialidades básicas
La LRBRL establece que el patrimonio de las entidades locales está integrado por bienes, derechos y acciones que les pertenezcan. Sus bienes son de dominio público o patrimoniales. Dentro del dominio público local destacan los bienes destinados a uso o servicio público y los bienes comunales, cuyo aprovechamiento corresponde al común de los vecinos.
Los bienes comunales y demás bienes de dominio público local son inalienables, inembargables e imprescriptibles. La alteración de la calificación jurídica de los bienes locales requiere expediente que acredite oportunidad y legalidad, aunque existen supuestos de alteración automática vinculados a planeamiento, obras, servicios o adscripción prolongada.
En oposiciones locales, memoriza tres ideas: clasificación, bienes comunales y prerrogativas de defensa.
Arts. 79 y 80 LRBRL · los bienes comunales
| Bien comunal | Monte vecinal en mano común | |
|---|---|---|
| De quién | de la entidad local | de las agrupaciones vecinales, no del municipio |
| Qué es | dominio público (art. 79.3 LBRL) | un bien privado |
| Régimen | inalienable, inembargable, imprescriptible y no sujeto a tributo alguno (art. 80.1) | también inalienable, imprescriptible e inembargable |
Para test
- Norma central: Ley 33/2003, del Patrimonio de las Administraciones Públicas.
- Reglamento estatal: Real Decreto 1373/2009.
- En entidades locales, referencia básica: Ley 7/1985, LRBRL.
- Dominio público: titularidad pública y afectación al uso general, servicio público o declaración legal.
- Bien patrimonial: titularidad pública sin carácter demanial.
- Bienes demaniales: inalienables, inembargables e imprescriptibles.
- Bienes patrimoniales: gestión con eficiencia, rentabilidad, publicidad, transparencia, concurrencia, objetividad e inventario.
- Afectación: vincula a uso general o servicio público.
- Desafectación: hace perder la condición demanial.
- Adscripción: vincula un bien a un organismo para fines concretos.
- Inventario: instrumento de identificación, control y gestión.
- Enajenación: normalmente recae sobre bienes patrimoniales, con expediente y valoración.
- Entidades locales: bienes de dominio público, patrimoniales y comunales.
Errores frecuentes
Cómo lo preguntan en el test
Los siete errores, en la hoja de examen
Hoja de examenPatrimonio · Ley 33/2003
- Confundir patrimonio público con dominio público. El patrimonio incluye bienes demaniales y patrimoniales.
- Pensar que todo bien público puede venderse. Los bienes demaniales no se enajenan mientras mantengan esa naturaleza.
- Olvidar la afectación. Es la clave para saber si un bien está al servicio del uso general o de un servicio público.
- Tratar los bienes patrimoniales como propiedad privada normal. Admiten explotación, pero con expediente, competencia y principios públicos.
- Reducir el inventario a un trámite formal. Es una herramienta de control jurídico, físico y económico.
- Confundir adscripción y afectación. La adscripción vincula a un organismo; la afectación determina destino demanial.
- Olvidar los bienes comunales en régimen local. Son muy característicos de entidades locales y suelen aparecer en test.
Fuentes oficiales
- BOE: Ley 33/2003, de 3 de noviembre, del Patrimonio de las Administraciones Públicas. Consulta especialmente los artículos 3 a 8, 15 a 20, 28 a 35, 65 a 73 y 131 y siguientes.
- BOE: Real Decreto 1373/2009, de 28 de agosto, Reglamento General de la Ley del Patrimonio de las Administraciones Públicas. Desarrollo reglamentario de inventario, gestión patrimonial, procedimientos y uso de bienes.
- BOE: Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local. Relevante para patrimonio local, bienes comunales, alteración de calificación y prerrogativas.
Desafectación de bienes: qué cambia
La desafectación de bienes declara que un bien deja de estar destinado al uso general o a un servicio público. Como consecuencia, pierde su condición demanial y pasa a ser patrimonial, salvo que la ley disponga otra cosa.
| Antes | Después |
|---|---|
| Bien de dominio público afectado | Bien patrimonial tras la desafectación eficaz. |
Ejemplo: el simple desuso no equivale siempre a una desafectación formal. En un supuesto práctico, comprueba el acto y el procedimiento exigibles antes de cambiar el régimen jurídico. Fuente: arts. 65 a 70 de la Ley 33/2003.