El procedimiento tributario es el conjunto de actuaciones mediante las cuales la Administración aplica los tributos: informa, asiste, recibe declaraciones, comprueba datos, investiga hechos imponibles, liquida deudas y cobra importes pendientes. Es un tema transversal para oposiciones de Hacienda, administración general, gestión administrativa, intervención, administración local, justicia y organismos públicos con competencias económicas.
La norma central es la Ley 58/2003, General Tributaria (LGT). Se completa con el Real Decreto 1065/2007, que desarrolla las actuaciones y procedimientos de gestión e inspección, y con el Real Decreto 939/2005, Reglamento General de Recaudación. Para estudiar bien, conviene separar tres bloques: gestión, inspección y recaudación.
Idea base: gestión tramita y comprueba de forma ordinaria; inspección investiga y regulariza con mayor profundidad; recaudación cobra la deuda tributaria. En test, muchas preguntas consisten en mover una actuación de un bloque a otro.
Cita literal clave
Art. 83 LGT · lo que se pregunta tal cual
Todas las actividades, y lo que viene detrás
Ley 58/2003 (LGT) · Art. 83.1
"La aplicación de los tributos comprende todas las actividades administrativas dirigidas a la información y asistencia a los obligados tributarios […]"
- La frase sigue en la ley: «…y a la gestión, inspección y recaudación, así como las actuaciones de los obligados en el ejercicio de sus derechos o en cumplimiento de sus obligaciones tributarias».
- Art. 83.2: esas funciones se ejercen de forma separada de la resolución de las reclamaciones económico-administrativas.
- Art. 83.3: se desarrollan por los procedimientos de gestión, inspección, recaudación y los demás del título III.
Fuente: Ley 58/2003, art. 83.1.
Aplicación de los tributos
La LGT llama aplicación de los tributos al conjunto de actividades administrativas dirigidas a la información y asistencia a los obligados tributarios, gestión, inspección y recaudación. También incluye las actuaciones de los obligados en ejercicio de derechos o cumplimiento de obligaciones.
No debes confundir aplicación de los tributos con revisión. La LGT separa las funciones de aplicación de los tributos de la resolución de reclamaciones económico-administrativas. Una cosa es gestionar, inspeccionar o recaudar; otra distinta es revisar un acto impugnado.
Aplicación de los tributos · cada fila, su viñeta
Cuatro bloques de aplicación y uno que no lo es
 12345
| Bloque | Función principal | Ejemplo |
|---|---|---|
| Información y asistencia | Ayudar al cumplimiento voluntario | Programas de ayuda, consultas, información tributaria |
| Gestión | Recibir, tramitar, comprobar y liquidar en procedimientos ordinarios | Verificación de datos, comprobación limitada |
| Inspección | Investigar y comprobar con mayor alcance | Actas de inspección, regularización de actividades |
| Recaudación | Cobrar deudas tributarias | Pago voluntario, providencia de apremio, embargo |
| Revisión | Controlar actos ya dictados | Recursos y reclamaciones |
Obligados tributarios y derechos básicos
El procedimiento tributario gira alrededor del obligado tributario: contribuyente, sustituto, retenedor, obligado a ingresar a cuenta, sucesor, responsable u otros sujetos a quienes la normativa impone obligaciones.
El obligado puede tener obligaciones materiales, como pagar una deuda, y obligaciones formales, como presentar declaraciones, llevar libros, conservar facturas, comunicar datos o atender requerimientos. La Administración, por su parte, debe respetar competencia, plazos, motivación, audiencia cuando proceda, confidencialidad y derechos reconocidos por la LGT.
Para test, recuerda que el obligado tributario no siempre es quien soporta económicamente el impuesto. Puede ser quien debe declarar, retener, repercutir, ingresar o colaborar.
Obligados tributarios · art. 35 LGT
Seis obligados tributarios, y solo uno realiza el hecho imponible
 123456
1Contribuyente
Quien realiza el hecho imponible: la tendera que obtiene la renta.
Art. 36.22Sustituto
Cumple en lugar del contribuyente, por imposición de la ley: el constructor que paga el ICIO de la obra del dueño.
Art. 36.33Retenedor
Al pagar a otro, detrae una parte y la ingresa a cuenta: la empresa con la nómina.
Art. 37.24Ingreso a cuenta
Paga en especie y ingresa a cuenta por esa retribución: el coche de empresa.
Art. 37.35Sucesor
Los herederos reciben las obligaciones pendientes del fallecido. Las sanciones, nunca.
Art. 396Responsable
Responde junto al deudor principal. Salvo ley en contrario, de forma subsidiaria.
Art. 41
Procedimientos de gestión tributaria
La gestión tributaria comprende funciones administrativas de recepción y tramitación de declaraciones, autoliquidaciones, comunicaciones de datos y documentos con trascendencia tributaria; comprobación de devoluciones; reconocimiento de beneficios fiscales; control de obligaciones formales; y realización de actuaciones de comprobación previstas por la ley.
En gestión aparecen procedimientos muy habituales:
| Procedimiento de gestión | Para qué sirve |
|---|---|
| Devolución iniciado mediante autoliquidación o solicitud | Comprobar si procede devolver |
| Declaración | La Administración liquida a partir de datos declarados |
| Verificación de datos | Corregir errores, discrepancias simples o datos declarados |
| Comprobación de valores | Valorar bienes, rentas, productos o elementos determinantes |
| Comprobación limitada | Comprobar hechos, datos o documentos con alcance limitado |
La gestión suele partir de la información declarada por el obligado o de datos en poder de la Administración. Puede terminar con liquidación provisional, devolución, archivo, requerimiento o inicio de otro procedimiento si aparecen elementos que exceden su alcance.
Autoliquidación, declaración y comunicación de datos
Tres conceptos básicos aparecen continuamente:
| Documento | Qué implica |
|---|---|
| Declaración tributaria | El obligado manifiesta hechos con trascendencia tributaria |
| Autoliquidación | El obligado declara, calcula e ingresa o solicita devolución |
| Comunicación de datos | El obligado aporta datos para que la Administración determine la cantidad que, en su caso, resulte a devolver |
En la autoliquidación, el obligado realiza una operación más intensa: no solo comunica datos, sino que calcula la deuda o la devolución. En la declaración, puede ser la Administración quien practique liquidación. Esta diferencia es clásica en exámenes.
Ejemplo: presentar una autoliquidación de un impuesto supone declarar datos y cuantificar el resultado. En cambio, en determinados procedimientos declarativos, el obligado aporta hechos y la Administración liquida.
Declaración y autoliquidación · la diferencia clásica
¿Quién hace la cuenta?
Declaración
art. 119 LGT
- Los hechos
- Los comunica el obligado
- El cálculo
- Lo hace la Administración, con una liquidación
- El ingreso
- Después de que le notifiquen la liquidación
- Si la Administración no liquida
- Caduca a los seis meses (arts. 104 y 130)
Autoliquidación
art. 120 LGT
- Los hechos
- Los comunica el obligado
- El cálculo
- Lo hace el propio obligado: califica y cuantifica
- El ingreso
- Al presentarla, o pide la devolución
- Si se equivocó
- A favor de Hacienda, complementaria (art. 122); a su favor, rectificación (art. 120.3)
Verificación de datos y comprobación limitada
La verificación de datos se usa para detectar errores materiales, discrepancias entre datos declarados y datos de la Administración, aplicación indebida de la norma que resulte patente o falta de datos que deban aclararse.
La comprobación limitada tiene más alcance. Permite examinar datos declarados, justificantes, registros, facturas y otros elementos, con límites respecto a contabilidad mercantil y actuaciones propias de inspección. Puede terminar con liquidación provisional.
| Diferencia | Verificación de datos | Comprobación limitada |
|---|---|---|
| Alcance | Más simple y formal | Más amplio, pero limitado |
| Objeto típico | Errores, discrepancias o aclaraciones | Hechos, datos, justificantes y requisitos |
| Resultado | Corrección, liquidación o archivo | Liquidación provisional, archivo o inicio de inspección |
| Riesgo de confusión | Pensar que investiga a fondo | Pensar que equivale a inspección |
Para memorizar: verificación = revisar datos simples; comprobación limitada = comprobar con más alcance, pero sin llegar a inspección plena.
Verificación, comprobación limitada e inspección · a escala
Más alcance, más tiempo: el plazo máximo de cada procedimiento
Verificación de datosgestión · art. 131
Comprobación limitadagestión · art. 136
Inspecciónart. 150
Y si se agota el plazo
En gestión, el procedimiento caduca (art. 104). En inspección, no: las actuaciones siguen hasta terminar, pero lo hecho no interrumpe la prescripción (art. 150.6).
Procedimiento de inspección tributaria
La inspección tributaria investiga supuestos de hecho ignorados por la Administración, comprueba la veracidad y exactitud de declaraciones, verifica requisitos de beneficios fiscales, practica liquidaciones resultantes y realiza actuaciones de obtención de información.
Su rasgo diferencial es el alcance. La inspección puede examinar contabilidad, libros, facturas, justificantes, bases de datos, programas, registros, archivos informáticos, bienes, explotaciones y cualquier antecedente necesario para exigir obligaciones tributarias.
| Elemento | Clave de inspección |
|---|---|
| Inicio | Comunicación, personación u otra forma legal |
| Alcance | General o parcial según se determine |
| Documentación | Comunicaciones, diligencias, informes y actas |
| Resultado típico | Acta con propuesta de regularización o conformidad |
| Efecto | Liquidación, regularización y posible sanción en expediente separado |
La inspección no es una sanción. Puede descubrir incumplimientos, regularizar la situación tributaria y dar lugar a un procedimiento sancionador, pero liquidar y sancionar son actuaciones distintas.
Actas, diligencias e informes
Las actuaciones inspectoras se documentan en comunicaciones, diligencias, informes y actas. Las actas son documentos públicos que recogen el resultado de la comprobación e investigación y proponen la regularización que proceda o declaran correcta la situación.
Las actas pueden vincularse a distintos escenarios: conformidad, disconformidad o acuerdo, según el caso y la regulación aplicable. Para oposición, lo esencial es no confundir el acta con una simple diligencia. La diligencia deja constancia de hechos o manifestaciones; el acta recoge el resultado inspector y una propuesta de regularización.
También debes separar liquidación y sanción. Una liquidación regulariza deuda tributaria. La sanción exige infracción, culpabilidad y procedimiento sancionador, con sus propias garantías.
Actas de inspección · acuerdo, conformidad, disconformidad
Tres actas, tres finales
1Acta 1 de 3
Con acuerdo
Cuando hay que concretar conceptos indeterminados o estimar datos. Exige depósito o aval, y la liquidación se entiende dictada si en 10 días no se rectifica (art. 155).
EjemploReducción de la sanción: 50 % (art. 188.1.a).
2Acta 2 de 3
De conformidad
El obligado acepta la propuesta. La liquidación se entiende dictada si en un mes no se rectifica ni se ordena completar el expediente (art. 156).
EjemploReducción de la sanción: 30 % (art. 188.1.b).
3Acta 3 de 3
De disconformidad
El obligado no firma o no acepta. Tiene 15 días para alegar y después liquida el órgano competente (art. 157).
EjemploSin reducción por conformidad.
Procedimiento de recaudación tributaria
La recaudación tributaria consiste en las funciones administrativas dirigidas al cobro de las deudas tributarias. Puede realizarse en periodo voluntario o en periodo ejecutivo.
| Periodo | Qué ocurre | Idea de examen |
|---|---|---|
| Voluntario | El obligado paga en los plazos previstos | Cumplimiento ordinario |
| Ejecutivo | La deuda no se paga en plazo y se inicia exigencia forzosa | Apremio, recargos, intereses y posibles embargos |
El paso al periodo ejecutivo no siempre requiere una actuación material inmediata, pero la vía de apremio se articula mediante la providencia de apremio. Esta providencia es el acto que inicia el procedimiento de apremio y tiene la misma fuerza ejecutiva que una sentencia para proceder contra bienes y derechos del obligado, en los términos legales.
Periodo voluntario y ejecutivo · arts. 28 y 62 LGT
Cuatro peldaños: cuanto más tarde, más caro
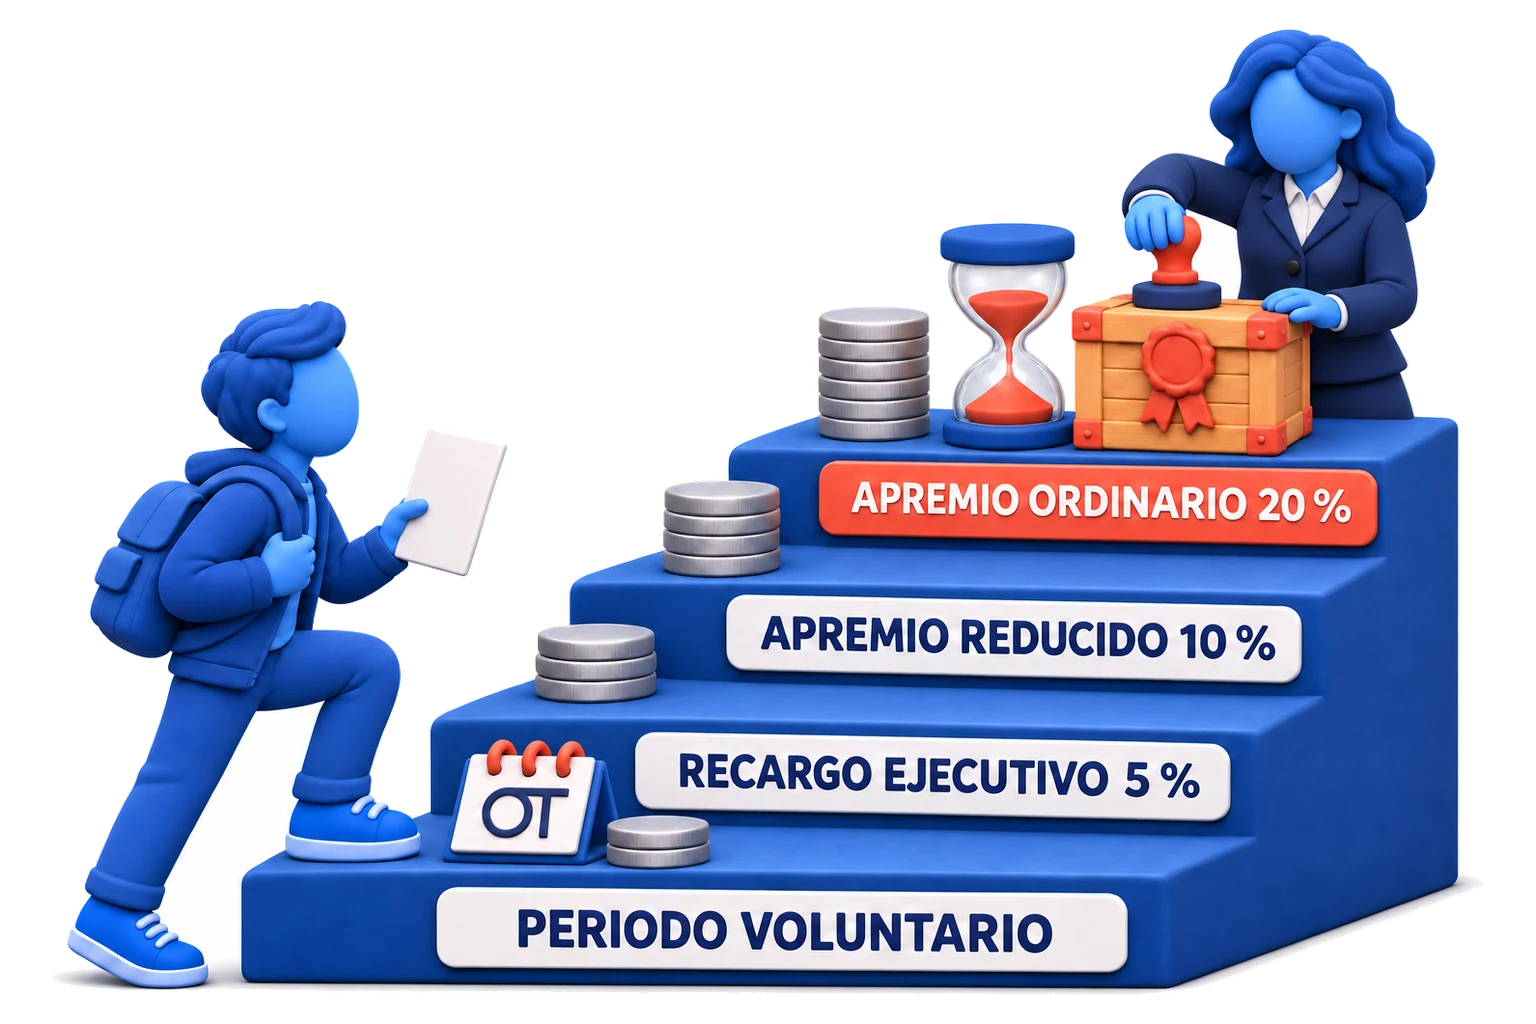
1Periodo voluntario
Liquidación notificada del 1 al 15: hasta el 20 del mes siguiente; del 16 al final: hasta el 5 del segundo mes (art. 62.2).
Sin recargo2Recargo ejecutivo
Se paga todo lo pendiente antes de notificar la providencia de apremio.
5 %3Apremio reducido
Se paga, con la providencia ya notificada, en el plazo del art. 62.5.
10 %4Apremio ordinario
Fuera de ese plazo. El único que se suma a los intereses de demora; y llega el embargo.
20 % + intereses
Aplazamiento, fraccionamiento y compensación
La recaudación no se limita a pagar o embargar. El ordenamiento permite mecanismos como aplazamiento, fraccionamiento, compensación, pago en especie en supuestos previstos, garantías y derivación de responsabilidad.
El aplazamiento retrasa el pago. El fraccionamiento divide la deuda en varios vencimientos. La compensación extingue deudas cuando Administración y obligado son recíprocamente deudores y acreedores en los términos previstos. Estas figuras tienen requisitos, plazos y efectos propios, y suelen aparecer en preguntas prácticas.
Ejemplo: si una entidad no puede pagar una liquidación en el plazo voluntario, puede solicitar aplazamiento o fraccionamiento si la normativa lo permite. Si no paga ni obtiene suspensión o aplazamiento, la deuda puede entrar en vía ejecutiva.
Gestión, inspección y recaudación: comparación final
La forma más útil de estudiar el tema es comparar funciones:
| Aspecto | Gestión | Inspección | Recaudación |
|---|---|---|---|
| Finalidad | Tramitar, comprobar y liquidar ordinariamente | Investigar y comprobar en profundidad | Cobrar deudas |
| Documento típico | Declaración, autoliquidación, liquidación provisional | Comunicación, diligencia, informe, acta | Carta de pago, providencia de apremio, diligencia de embargo |
| Alcance | Limitado al procedimiento concreto | General o parcial, con potestades amplias | Voluntario o ejecutivo |
| Resultado | Devolución, liquidación, archivo o inicio de otro procedimiento | Regularización, liquidación y posible expediente sancionador | Cobro, aplazamiento, compensación, embargo o finalización |
Regla práctica: si el caso habla de recibir declaraciones o revisar datos, piensa en gestión. Si habla de investigación profunda, contabilidad o actas, piensa en inspección. Si habla de cobro, apremio o embargo, piensa en recaudación.
Para test
- Norma básica: Ley 58/2003, General Tributaria.
- Reglamento de gestión e inspección: Real Decreto 1065/2007.
- Reglamento de recaudación: Real Decreto 939/2005.
- Aplicación de los tributos: información, asistencia, gestión, inspección y recaudación.
- Revisión económico-administrativa no es aplicación de los tributos.
- Gestión tributaria: declaraciones, autoliquidaciones, devoluciones, beneficios fiscales, obligaciones formales y comprobaciones ordinarias.
- Autoliquidación: el obligado declara y calcula.
- Comprobación limitada: más intensa que verificación de datos, pero no equivale a inspección.
- Inspección: investigación y comprobación con potestades amplias.
- Actas inspectoras: documentos públicos que recogen resultado y propuesta de regularización.
- Recaudación: cobro de deudas tributarias.
- Periodo voluntario: pago dentro de plazo.
- Periodo ejecutivo: apremio y recargos cuando no se paga en plazo.
- Liquidación y sanción son figuras distintas.
Errores frecuentes
Cómo lo preguntan en el test
Los siete errores, en la hoja de examen
Hoja de examenProcedimiento tributario · Ley 58/2003
- Confundir aplicación de tributos con revisión. Recursos y reclamaciones pertenecen al bloque revisor.
- Identificar toda comprobación con inspección. Gestión también puede comprobar, pero con alcance limitado.
- Creer que autoliquidación y declaración son lo mismo. En la autoliquidación el obligado calcula el resultado.
- Pensar que el acta de inspección es una sanción. El acta documenta y propone regularización; la sanción se tramita en procedimiento separado, salvo renuncia del obligado tributario.
- Olvidar la recaudación en periodo voluntario. Recaudar no significa solo embargar.
- Confundir periodo ejecutivo con providencia de apremio. El periodo ejecutivo nace por impago en plazo; la providencia inicia el apremio.
- Mezclar aplazamiento y fraccionamiento. Aplazar retrasa; fraccionar divide el pago.
Fuentes oficiales
- BOE: Ley 58/2003, de 17 de diciembre, General Tributaria. Consulta especialmente los artículos 83, 117, 123 a 140, 141 a 159, 160 a 177 y 213 y siguientes.
- BOE: Real Decreto 1065/2007, Reglamento de gestión e inspección tributaria. Desarrollo de censos, obligaciones de información, gestión, comprobación e inspección.
- BOE: Real Decreto 939/2005, Reglamento General de Recaudación. Desarrollo del pago, aplazamiento, periodo ejecutivo, apremio, embargo y otros modos de extinción.